Money Manager Expense & Budget
- 4,4
- Note
- 10.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
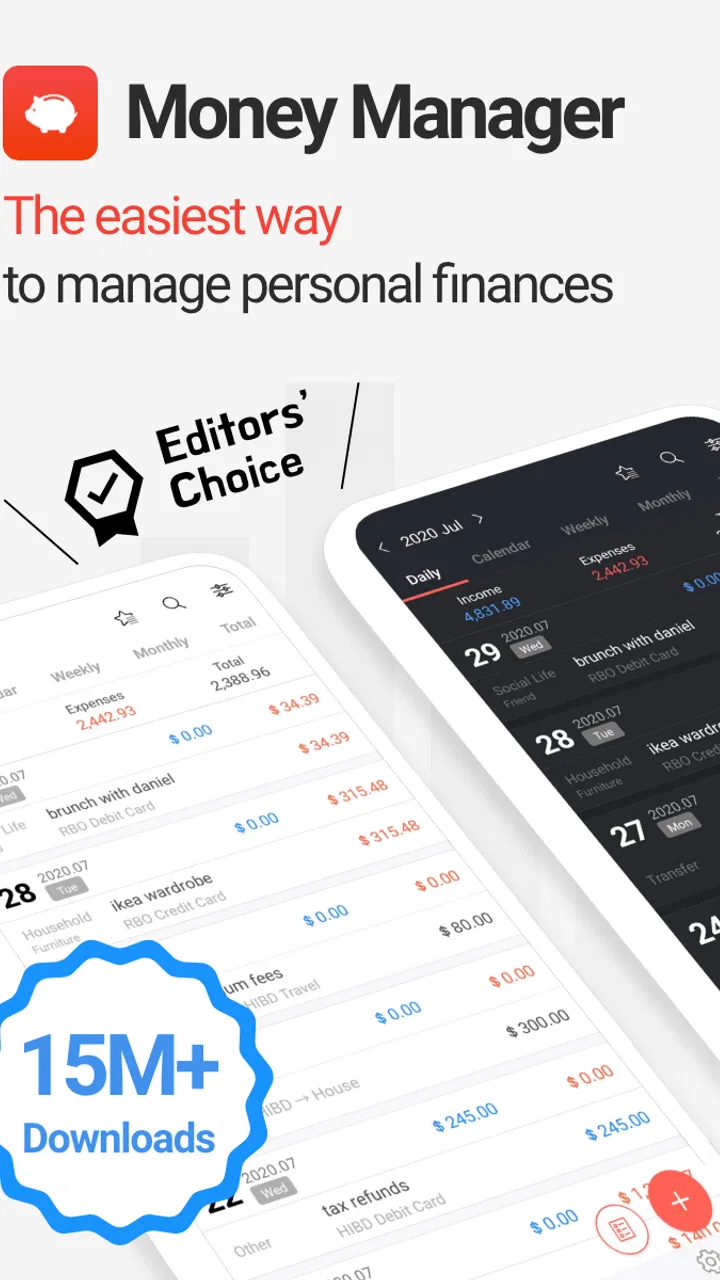
La première fois que j’ouvre Money Manager Expense & Budget, je comprends rapidement son objectif : m’aider à voir où part mon argent sans transformer la gestion quotidienne en tâche compliquée. Cette application de finance personnelle, développée par Realbyte Inc., mise sur une saisie régulière des revenus et des dépenses plutôt que sur une automatisation invisible. Pour moi, c’est son intérêt principal : je garde la main sur chaque opération et je peux construire une image assez claire de mon budget à partir de mes propres habitudes.
Je la conseillerais surtout à quelqu’un qui veut commencer sérieusement à suivre ses finances, mais qui trouve les tableaux compliqués ou les méthodes sur papier trop faciles à abandonner. Elle est gratuite au téléchargement, classée PEGI 3 et proposée sur Android à partir de la version 7.0. Son ancienneté, avec une sortie le 5 mars 2013, explique aussi son approche très pratique : on sent une application conçue pour être utilisée souvent, pas seulement consultée une fois par mois.
Ce que l’application permet vraiment de faire au quotidien
Money Manager sert avant tout à enregistrer les mouvements d’argent et à les organiser. Je peux noter un salaire, une facture, un achat alimentaire ou une dépense occasionnelle, puis regarder l’évolution de mes comptes et de mes catégories. Le principe paraît simple, mais il devient utile seulement si la saisie reste assez régulière. L’application ne remplace donc pas une décision financière : elle m’aide à disposer d’informations plus propres pour décider.
Vous aimerez peut-être aussi

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Flashscore: Résultats & Actu
Flashscore va vite, mais demande de savoir où regarder
Une application de scores en direct se juge dans les secondes où le match bascule. Flashscore va vite, mais son abondance demande parfois un peu de méthode.

 Instagram
, le réflexe qui nous fait revenir
Entre images soignées, vidéos sans fin et conversations privées, Instagram transforme chaque pause en occasion de revenir. Sa force est réelle, mais son emprise a un prix.

 Telegram
 change d’échelle : la messagerie devient un média social
Groupes tentaculaires, chaînes suivies comme des médias et outils qui s’étoffent : Telegram grandit en changeant la définition même d’une messagerie.

 Hill Climb Racing 2
 : des courses chaotiques, toujours aussi difficiles à lâcher
Entre bonds absurdes, réglages décisifs et rivalités éclair, Hill Climb Racing 2 transforme une formule vieille de plusieurs années en rendez-vous toujours difficile à lâcher.
Plus d’actualités de notre rédaction
Voir toutes les actualités


Son résumé de boutique la présente comme une application optimisée pour la gestion de fonds personnels, et cette description correspond bien à mon expérience. Je ne l’utilise pas comme une banque ni comme un outil de paiement. Je l’utilise comme un carnet financier structuré, capable de transformer une suite de petites entrées en vue d’ensemble. Cette différence est importante pour éviter une déception : l’app ne devient pertinente que lorsque je prends l’habitude d’y inscrire mes opérations.
L’interface privilégie la lisibilité et les actions répétées. Je peux commencer avec peu de catégories, puis affiner quand je comprends mieux mes dépenses. C’est préférable à la création immédiate d’une longue liste de postes, car trop de précision dès le départ rend la saisie lente et décourageante. Pour une première utilisation, je recommande donc de rester simple : logement, alimentation, transport, abonnements, loisirs et dépenses imprévues suffisent généralement à obtenir un premier aperçu exploitable.
La note moyenne de 4,4, accompagnée de plus de 463 mille évaluations, montre que l’application a trouvé son public. Elle dépasse aussi les dix millions d’installations, ce qui la place parmi les outils de budget personnel largement adoptés. Je ne prends pas ces chiffres comme une garantie qu’elle conviendra à tout le monde, mais ils indiquent que son fonctionnement répond à un besoin concret et durable.
Commencer sans se perdre dans les réglages
Après l’installation, mon conseil est de ne pas chercher à tout configurer en une seule session. Je commence par identifier les comptes que je veux réellement suivre : compte courant, espèces ou éventuellement un compte réservé à un usage précis. Le bon choix dépend de mon objectif. Si je veux seulement comprendre mes dépenses mensuelles, un compte principal peut suffire. Si je mélange espèces et carte bancaire, les séparer évite de fausser le solde affiché.
Je définis ensuite quelques catégories qui correspondent à ma vie réelle. Une catégorie doit m’aider à répondre à une question. Par exemple, distinguer alimentation et restaurants peut révéler une habitude que la catégorie générale « nourriture » cacherait. En revanche, créer une catégorie pour chaque magasin n’apporte pas forcément une information utile. La meilleure organisation n’est pas la plus détaillée : c’est celle qui me permet de saisir rapidement et de relire mes chiffres sans hésiter.
Pour les revenus, je garde une logique comparable. J’enregistre les entrées importantes avec une appellation reconnaissable, puis j’associe les dépenses aux catégories qui serviront au bilan. Cette cohérence compte plus que le choix exact des mots. Si je change souvent de catégorie pour une même dépense, les comparaisons mensuelles deviennent difficiles et je risque de tirer de mauvaises conclusions.
La version actuelle indiquée pour l’application est 4.12.8 GF. Comme elle fonctionne à partir d’Android 7.0, elle reste accessible sur de nombreux appareils qui ne sont pas récents. Le prix de téléchargement est gratuit, tandis que les achats intégrés peuvent aller de 2,49 € à 21,99 € lorsqu’ils sont facturés par Google Play. Je vérifie donc les options proposées au moment où j’en ai besoin, au lieu de supposer que toutes les fonctions avancées sont incluses sans condition.
La première action qui donne un résultat concret
La meilleure manière de tester l’application est d’enregistrer une dépense récente, pas de passer plusieurs minutes à explorer les menus. Je choisis un achat dont je connais le montant, le compte utilisé et la catégorie. Une fois l’opération ajoutée, je consulte le résumé correspondant. Cette petite boucle — saisir, classer, vérifier — me permet de comprendre le fonctionnement et de repérer tout de suite une catégorie mal pensée.
Dans un scénario très courant, je rentre chez moi après une semaine chargée et je constate que mon compte a diminué plus vite que prévu. J’ajoute les dépenses de transport, les repas pris à l’extérieur et les achats du quotidien. Au lieu de me fier à une impression vague, je peux comparer les postes. Le résultat n’est pas forcément agréable, mais il est actionnable : je vois quelle dépense mérite une limite pour la semaine suivante.
Je conseille de saisir d’abord les opérations des derniers jours plutôt que d’essayer de reconstituer plusieurs mois de mémoire. Les souvenirs mélangent facilement les montants et les catégories. Après quelques jours d’utilisation, je peux compléter l’historique si cela devient nécessaire. Cette approche rend le démarrage plus rassurant et donne une première réussite rapide, ce qui augmente les chances de continuer.
Un autre usage intéressant consiste à enregistrer une dépense dès qu’elle a lieu, puis à réserver un moment fixe pour regarder le total. La saisie immédiate évite l’accumulation de reçus et de souvenirs incomplets. La consultation hebdomadaire, elle, sert à repérer les tendances sans tomber dans le contrôle permanent de chaque centime. Pour moi, cet équilibre est plus réaliste qu’une vérification anxieuse après chaque achat.
Les points qui demandent un peu de méthode
La principale friction vient du fait qu’il faut alimenter l’application. Une personne qui attend une synchronisation automatique avec tous ses comptes peut trouver cette approche trop manuelle. Ici, la fiabilité du suivi dépend de ma discipline et de la précision de mes entrées. C’est une faiblesse réelle pour ceux qui veulent un tableau financier entièrement alimenté sans intervention, mais aussi une qualité pour ceux qui préfèrent vérifier eux-mêmes ce qui apparaît dans leur budget.
Je fais également attention aux transferts entre comptes. Déplacer de l’argent d’un compte suivi vers un autre ne doit pas être interprété comme un revenu ou une dépense ordinaire. Si je classe mal ce mouvement, le total mensuel peut sembler meilleur ou pire qu’il ne l’est réellement. C’est un point discret, mais important dès que je suis plusieurs soldes en parallèle. Je prends quelques secondes pour me demander : l’argent a-t-il été consommé, ou a-t-il simplement changé d’endroit ?
Les dépenses partagées demandent la même prudence. Si je paie une sortie pour plusieurs personnes et qu’une partie m’est remboursée, j’évite de considérer automatiquement le remboursement comme un revenu comparable à un salaire. Je peux le traiter selon l’objectif de mon suivi, mais je garde une règle constante. L’essentiel est de ne pas comparer des mois construits avec des méthodes différentes.
Les opérations récurrentes peuvent aussi créer une fausse impression de sécurité. Une facture connue n’est pas forcément le montant final, et un abonnement oublié peut continuer à peser sur le budget. Je consulte donc les catégories fixes séparément des dépenses variables. Cette lecture m’aide à distinguer ce que je peux réduire immédiatement de ce qui demande une décision plus longue, comme changer de contrat ou modifier une habitude.
Les habitudes qui rendent les bilans plus utiles
Je recommande de choisir un moment régulier pour vérifier les entrées, par exemple après le passage d’une période de dépenses importante. Je corrige alors les erreurs de catégorie et je regarde les montants cumulés. Cette étape est plus utile qu’un simple coup d’œil au solde, car un solde peut sembler correct tout en cachant une dépense inhabituelle ou un prélèvement à venir.
Une technique que je trouve efficace consiste à créer les catégories à partir des décisions que je veux prendre. Si je souhaite réduire les repas achetés à l’extérieur, je sépare ce poste des courses. Si je veux mieux contrôler les déplacements, je distingue les transports réguliers des trajets exceptionnels. L’application devient alors un outil d’observation orienté vers l’action, plutôt qu’un registre rempli de détails dont je ne fais rien.
Je garde aussi une catégorie d’imprévus, mais je ne l’utilise pas comme un tiroir universel. Une dépense inhabituelle doit rester identifiable. Si tout finit dans « divers », le bilan perd rapidement sa valeur. Je reviens parfois sur cette catégorie pour déplacer les opérations qui méritent un poste propre. Ce nettoyage léger évite d’avoir à refaire toute l’organisation après plusieurs semaines.
Pour une famille ou un couple, la question n’est pas seulement de savoir qui a payé. Il faut décider ce que l’on veut mesurer : les dépenses du foyer, les dépenses individuelles ou les deux. Money Manager peut servir à une organisation personnelle très précise, mais il faut adopter une convention commune si plusieurs personnes saisissent les opérations. Sans cette règle, les chiffres deviennent difficiles à interpréter, quelle que soit la qualité de l’application.
Ce qui la distingue des alternatives habituelles
Par rapport à un simple tableur, Money Manager est plus immédiat pour une saisie sur téléphone. Je n’ai pas besoin de créer moi-même les colonnes, les formules et les regroupements de base. En contrepartie, un tableur offre davantage de liberté pour construire des calculs très personnalisés. Si je veux simuler plusieurs scénarios complexes, croiser des données ou modifier entièrement la présentation, le tableur reste probablement plus adapté.
Face à une application bancaire, l’intérêt est différent. La banque me montre les opérations liées à un compte donné, alors que Money Manager me permet de réfléchir à mon organisation financière selon mes propres catégories et comptes. L’app bancaire gagne en automatisation pour consulter les mouvements, mais elle ne correspond pas toujours à la manière dont je veux analyser mes dépenses. Je vois donc les deux outils comme complémentaires plutôt que comme des concurrents directs.
Les applications de budget très automatisées peuvent être plus confortables pour quelqu’un qui veut importer ses transactions et recevoir une analyse immédiate. Elles peuvent aussi imposer une logique plus rigide ou demander davantage de configuration autour des comptes connectés. Money Manager me convient mieux si je privilégie une saisie volontaire, une structure compréhensible et un contrôle direct des informations que j’ajoute.
À l’inverse, je la déconseille à une personne qui sait déjà qu’elle n’ouvrira jamais l’application pour enregistrer ses achats. Dans ce cas, une solution liée automatiquement aux comptes, ou même une méthode très simple avec une limite hebdomadaire, aura davantage de chances de fonctionner. Un outil moins riche mais utilisé régulièrement vaut mieux qu’un gestionnaire détaillé abandonné après deux jours.
Les limites à connaître avant de s’engager
Le suivi manuel demande une routine, et cette contrainte ne disparaît pas parce que l’interface est claire. Les petites dépenses en espèces, les achats partagés et les remboursements peuvent demander une attention particulière. Si je les ignore, le bilan devient incomplet. Je dois donc accepter que la précision soit liée à mon comportement, pas seulement aux fonctions de l’application.
La richesse des réglages peut également sembler excessive à un débutant qui veut seulement savoir combien il lui reste. Je commence avec une configuration réduite et je n’ajoute des catégories ou des comptes que lorsqu’un besoin apparaît. Cette progression évite de confondre personnalisation et complexité. Elle permet aussi de comprendre l’effet de chaque changement sur les bilans.
Enfin, je ne prends pas les chiffres affichés comme une recommandation financière automatique. Un total élevé dans une catégorie ne dit pas, à lui seul, si la dépense est mauvaise : il faut la comparer à mes priorités, à mes revenus et à mes obligations. L’application m’aide à voir, mais c’est à moi de décider. Cette distinction est saine et évite de transformer un outil de suivi en arbitre de ma vie quotidienne.
À qui je la recommande après l’avoir utilisée
Je recommande Money Manager à la personne qui veut obtenir un premier contrôle concret de son budget sans commencer par une méthode compliquée. Elle est particulièrement pertinente pour suivre les dépenses personnelles, séparer plusieurs usages d’argent et comprendre les habitudes qui se répètent. Son classement en finance et son âge PEGI 3 correspondent à un outil destiné à un large public, mais les meilleurs résultats viennent d’un utilisateur prêt à saisir ses opérations avec régularité.
Pour réussir le démarrage, je ferais exactement ceci : créer un compte principal, ajouter quelques catégories parlantes, enregistrer une dépense récente, puis revenir consulter le total après plusieurs jours. Si la lecture répond à une question précise — pourquoi mon budget diminue-t-il si vite, quelle catégorie augmente, quelle dépense revient souvent ? — l’application a déjà rempli sa mission. Je n’ajouterais des comptes supplémentaires qu’après cette première étape.
Le téléchargement est gratuit, et les achats intégrés affichés via Google Play se situent entre 2,49 € et 21,99 €. Je considère donc la version de base comme un moyen raisonnable de vérifier si la saisie manuelle me convient avant d’envisager une dépense. Ce choix est important : la valeur de l’app vient surtout de la routine qu’elle m’aide à construire, pas d’une accumulation de réglages.
Mon avis final est favorable, avec une réserve claire : Money Manager n’est pas le meilleur choix pour qui attend une gestion financière entièrement automatique. En revanche, si je veux comprendre mes mouvements d’argent, organiser mes catégories et prendre de meilleures décisions à partir d’un historique que je contrôle, elle est convaincante. Le vrai premier succès consiste à transformer une dépense récente en information utile, puis à répéter ce geste assez longtemps pour voir apparaître mes habitudes.
FAQ sur Money Manager Expense & Budget
01Qu’est-ce que Money Manager Expense & Budget et à qui s’adresse cette application ?
Money Manager Expense & Budget est une application de gestion financière personnelle conçue pour suivre ses revenus, ses dépenses, ses comptes et ses budgets depuis un smartphone. Elle convient aussi bien aux débutants qui souhaitent simplement savoir où part leur argent qu’aux utilisateurs plus organisés qui veulent analyser leurs habitudes, planifier leurs paiements et gérer plusieurs comptes au même endroit.
02Comment saisir et organiser ses dépenses dans Money Manager Expense & Budget ?
L’ajout d’une opération est généralement rapide : il suffit de choisir un compte, d’indiquer le montant, puis de sélectionner une catégorie comme alimentation, transport, logement ou loisirs. Vous pouvez également ajouter une note, une date et parfois des informations complémentaires. Les catégories et sous-catégories personnalisables facilitent le classement et rendent les rapports plus pertinents.
03Money Manager Expense & Budget permet-il de créer et de suivre un budget ?
Oui, l’application est principalement utile pour fixer des limites de dépenses et surveiller leur évolution. Vous pouvez définir un budget global ou attribuer des montants à différentes catégories, puis consulter ce qui a déjà été dépensé et ce qu’il reste disponible. Ces indicateurs permettent d’identifier rapidement les dépassements et d’ajuster ses habitudes avant la fin du mois.
04Peut-on gérer plusieurs comptes, devises ou dépenses récurrentes avec l’application ?
Money Manager Expense & Budget propose des fonctions adaptées aux utilisateurs qui possèdent plusieurs sources d’argent, comme un compte bancaire, une carte, de l’argent liquide ou un compte d’épargne. Selon la version utilisée, la gestion de plusieurs devises et des transactions récurrentes peut également être disponible. Il est toutefois conseillé de vérifier les fonctionnalités incluses dans l’édition gratuite ou premium.
05Mes données financières sont-elles protégées et peut-on sauvegarder ses informations ?
Comme l’application contient des informations personnelles sensibles, il est important de consulter ses réglages de sécurité avant de l’utiliser au quotidien. Money Manager Expense & Budget peut proposer un verrouillage par code ou biométrie ainsi que des options de sauvegarde et de restauration. Les possibilités peuvent varier selon la plateforme et l’abonnement ; vérifiez donc les autorisations demandées et la politique de confidentialité.
Avantages
- Saisie rapide des dépenses avec catégories personnalisables.
- Suivi clair des revenus
- dépenses et soldes au quotidien.
- Budgets pratiques pour mieux contrôler chaque poste de dépense.
- Graphiques utiles pour visualiser l’évolution de vos finances.
- Possibilité de gérer plusieurs comptes et portefeuilles séparément.
Inconvénients
- Certaines fonctions avancées peuvent nécessiter un achat intégré.
- La configuration initiale demande un peu de temps et de rigueur.
- La saisie manuelle peut devenir fastidieuse pour les gros volumes.
- L’interface peut sembler dense lors de la première utilisation.
- La synchronisation entre appareils n’est pas toujours instantanée.

Money Manager Expense & Budget
Galerie